Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Lav inflation er ikke længere Federal Reserves mål
Offentliggjort af Anamta Orakzai i kategori Nyheder på 02.10.2026
Guldpris (XAU-DKK)
27413,30 DKK/oz
- 246,60 DKK
Sølvpris (XAG-DKK)
398,95 DKK/oz
- 8,65 DKK

Den amerikanske centralbank, Federal Reserve, har i mere end fem år ikke formået at bringe inflationen ned på målet. Det tyder på, at prisstabilitet ikke længere er førsteprioritet, men at det i stedet handler om at lette USA’s enorme gældsbyrde.
Sidste gang Federal Reserve (Fed) fik inflationen ned på 2 procent eller derunder, var i marts 2021. Siden da har inflationen ligget over målet i mere end fem år i træk.
Fed styrer ganske vist efter PCE-indekset (prisindekset for privatforbrug) og ikke forbrugerprisindekset (CPI). Det ændrer dog ikke det overordnede billede. Det laveste PCE-tal i de seneste fem år har været 2,6 procent, og i år har det ligget over 3 procent hver eneste måned. I juli var PCE-inflationen 3,7 procent.
Spørgsmålet er derfor: Hvorfor er renten ikke blevet hævet, indtil inflationen var nede på det ønskede niveau? Og hvorfor hæves den kun minimalt, selv om den officielle forbrugerprisstigning allerede oversteg 4 procent i maj?
Federal Reserve har ikke nået inflationsmålet i årevis. Inflation og styringsrente siden maj 2024, med centralbankens inflationsmål (2 %) som rød stiplet linje
Centralbankens fiasko
I 2021 var Jerome Powell formand for Federal Reserve. Efter pengetrykningen under coronakrisen sagde han, at pengeskabelse ikke giver meget inflation. Da inflationen begyndte at tage fart, kaldte han den et “midlertidigt” fænomen.
Inflationen fortsatte dog med at stige og nåede det højeste niveau i 40 år, både i USA og resten af den vestlige verden. Centralbankerne halede efter inflationen med at hæve renten. Til sidst blev renten hævet i det hurtigste tempo i årtier. Det var, sammen med en aftagende energikrise, med til at bremse prisstigningerne.
I virkeligheden var det dog en fiasko for centralbankpolitikken. Den inflation, som bankernes egen pengetrykning skabte, blev ikke forudset, og reaktionen kom for sent. Selv om det er en del af Feds mandat, er 2-procentsmålet aldrig nået i USA siden inflationskrisen begyndte. Forbrugerprisinflationen har ligget over 2 procent i 67 måneder i træk.
I Europa er det lykkedes centralbankens renteforhøjelser at bringe inflationen tilbage til 2 procent. Men siden Iran-krigen begyndte, har prisstigningerne ligget over 2,5 procent i seks måneder i træk. Det seneste tal for euroområdet var 3,8 procent som jo er steget siden august, vor inflationen lå på 3,2 procent.
Én lille renteforhøjelse efter tre års tøven
Den 16. september tog Fed endelig et skridt. Styringsrenten blev løftet 0,25 procentpoint til 3,75-4,00 procent, den første forhøjelse siden juli 2023. Timingen er påfaldende: Forbrugerpriserne steg 3,4 procent i august, og inflationen har ligget over 3 procent hver måned siden marts.
Hvorfor gik der så lang tid? Den mest oplagte forklaring er statsgælden. Hver gang renten stiger, bliver det dyrere for den amerikanske stat at finansiere sig, og Fed har reelt stået stille siden slutningen af 2025. Det politiske pres er ingen hemmelighed. Donald Trump har gentagne gange krævet lavere renter og satte selv Kevin Warsh i formandsstolen i maj.
Da renten blev hævet, kritiserede Trump beslutningen. Gælden forklarer også, hvorfor de korte renter er så følsomme. Feds styringsrente slår hårdest igennem på statens kortfristede lån med løbetider fra et halvt til to år. På de lange obligationer er det i højere grad markedet, der sætter prisen.
Septemberforhøjelsen bør derfor ses som et forsøg på at reparere troværdigheden. Når priserne stiger måned efter måned uden at centralbanken reagerer, begynder investorerne at tvivle på, at inflationsmålet stadig gælder. Tvivlen forstærkes af, at finanspolitiske hensyn tilsyneladende vejer tungere i Feds beslutninger, end nogen officielt vil indrømme.
Warsh har i hvert fald skiftet tone. Han har kaldt inflationen for høj i alt for lang tid og omtalt forhøjelsen som et første skridt væk fra en løs pengepolitik. Fed-medlemmernes egne prognoser lægger op til endnu en forhøjelse i år, og i sidste uge vurderede markedet chancen for en forhøjelse allerede i oktober til omkring to ud af tre.
Selv efter to forhøjelser på et kvart procentpoint vil renten fratrukket inflation stadig være lav. Det er langt fra den stramning, der historisk har skullet til for at knække en vedvarende inflation.
I 1970’erne ramte inflationen Vesten i flere bølger, og mellem bølgerne troede man, at problemet var løst. Sammenligner man det forløb med de seneste 12 år, er mønsteret ens. Spørgsmålet er, om energikrisen denne gang bliver gnisten, der starter den næste bølge.
De lange renter stiger til nye toppe
Mens alt dette står på, sætter de lange statsobligationsrenter nye rekorder. Den 23. september brød den 10-årige amerikanske rente 5 procent og steg til det højeste niveau siden 2007. Siden er den fortsat op til omkring 5,25 procent. Den 30-årige rente har rundet 5,6 procent, det højeste siden 2002. I september alene er den 10-årige rente steget næsten et halvt procentpoint. Den gennemsnitlige 30-årige realkreditrente i USA er igen over 7 procent.
Et tegn på presset kom den 23. september, hvor en auktion over 5-årige statsobligationer mødte svag efterspørgsel og endte med en rente på over 5 procent.
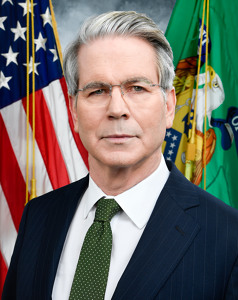
Samtidig taler finansminister Scott Bessent om, at hans opgave er at være “landets fremmeste obligationssælger”, og han har besluttet selv at købe obligationerne tilbage for statens penge. I august besluttede finansministeriet at mangedoble sine støtteopkøb af lange obligationer.
Støtteopkøbene fik renten ned i én dag, men har ikke kunnet stoppe stigningen. Tværtimod tyder meget på, at markedet opfattede dem som et tegn på problemer på gældsmarkedet og derfor krævede endnu højere renter.
Der er også andre forklaringer. Nogle analytikere peger på det store udbud af stats- og virksomhedsobligationer, andre på de høje oliepriser og en stærk amerikansk økonomi. Oliepriserne har for nylig haft en tæt sammenhæng med renterne, og den syv måneder lange krig i Mellemøsten presser fortsat energipriserne. Men fælles for forklaringerne er, at investorerne kræver en højere præmie for at låne penge til USA over lang tid.
Hvad bliver det næste?
Obligationsopkøbene har en interessant forbindelse til Federal Reserve. Centralbanken kan på et tidspunkt forsøge at sænke de renter, staten betaler. Men da Fed kun styrer de korte renter, forsøger den amerikanske regering nu at omlægge lange obligationer til korte gennem opkøb. Det giver Fed mulighed for at styre renten på en større del af gælden i fremtiden.
En anden mulighed er, at Fed genoptager såkaldt kvantitativ lempelse (QE), altså opkøb af lange statsobligationer for nyskabte penge. Det ville også trække renterne ned. Men det er svært at gøre lige nu, fordi det er næsten umuligt at forklare markedet, hvorfor det er nødvendigt.
Det ville kræve en krisesituation som den, vi så i foråret 2020, og det ville betyde, at der skulle pumpes billioner af nye dollars ud i økonomien. Med den nuværende inflation ville det være meget svært at forsvare over for markederne.
For Fed er mandatet derfor blevet sekundært. Det reelle problem, der skal løses, er renterne på den amerikanske statsgæld, og løsningerne søges så diskret som muligt. En større krise kunne hjælpe USA ud af klemmen. Den næste pengepolitiske fiasko kan derfor vise sig at være en bevidst beslutning.
De kommende uger bliver afgørende. Hæver Fed renten igen i oktober, vil det styrke Warshs troværdighed. Udebliver forhøjelsen, trods inflation over 3 procent og rekordhøje lange renter, bekræfter det, at gælden og ikke inflationen styrer pengepolitikken.
Guldpris (XAU-DKK)
27413,30 DKK/oz
- 246,60 DKK
Sølvpris (XAG-DKK)
398,95 DKK/oz
- 8,65 DKK


