Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Efter gæld kommer guld?
Guldpris (XAU-DKK)
27575,70 DKK/oz
- 261,60 DKK
Sølvpris (XAG-DKK)
379,32 DKK/oz
- 2,66 DKK

Denne artikel er et udklip fra denne måneds nyhedsbrev. Abonner på vores nyhedsbrev her
I august fik vi efter en svag sommer et lille prisudbrud, som nåede lige knap 4.680 USD/ounce den 24. august. Det er et godt stykke fra de 5.500 USD/ounce ultimo januar i år og 5.300 USD/ounce primo marts, men alligevel: Guldet tester nye prisniveauer.
Siden 24. august har prisudviklingen været svagere, for ikke at sige faldende, for guld og sølv. Inden Feds pressekonference den 16. september lå guldet på 4.360 USD, men tabte lynhurtigt ca. 100 USD til 4.260 USD. Der kommer sikkert en korrektion, men mere om den i næste guldbrev.
Det alle taler om: Renter
Lad os i stedet, som de fleste andre, tale om renter, højere renter. De er over det hele.
Tillad mig en personlig bemærkning: Det er op og ned med, hvad der er en høj rente. Da jeg i 1990 hjemme på Bornholm købte mit første lille hus af banken (der havde taget det tilbage efter en tvangsauktion), var der stadig et lille restlån fra 1984 på 18 % i det. Nu er renten heldigvis på et helt andet niveau, alligevel omtales den ofte som høj.
På Feds septembermøde den 16. september fik vi som nævnt budskabet i FOMC komitéen, en stigning på 25 basispoint til 3,75 %- 4,0 %, vedtaget med 12 for og ingen imod, samt en indikation af, at der er endnu en renteforhøjelse på vej.
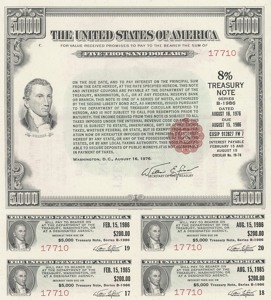
Den 15. september steg den amerikanske 10-årige statsobligationsrente til over 5 %, og det er næsten 20 år siden, at den har været så høj. Den britiske 30-årige statsobligationsrente er på næsten 6 % – vi skal tilbage til 1998 for at finde et så højt niveau.
Den 10. september satte ECB sin rente op med 25 basispoint til 2,5 %, et træk, der blev ledsaget af så meget retorik om frygten for inflation og nødvendigheden af rentestigninger, at markedet nu tror på to stigninger i ECB-regi inden årsskiftet.
For en måneds tid siden var det renten for de amerikanske 30-årige obligationer, som USA’s finansminister Scott Bessent forsøgte at få ned ved at fodre markedet med USA’s egen hale – opkøb af obligationer for ”nytrykte dollars” for at holde renten nede. Det gik ikke rigtigt godt, for markedet troede ikke på ham og hans mandat.
Hvad er problemet?
Men stigende renter – hvad er egentlig problemet? Ikke noget, så længe de holder sig behersket, hvor de er nu, og systemet virker, det vil sige, at de stigende renter tager farten af aktiviteten i samfundet og dermed inflationen, sådan som målet med den slags pengepolitik er.
Men virker systemet? Vi har i årevis forsøgt med lave renter for at få gang i verdensøkonomien, og det er kun lykkedes i begrænset udstrækning. Vi har øget pengemængden ved skabelse af gæld, men pengemængden er kun i begrænset udstrækning blevet pumpet ud i produktion og den del af økonomien, som gør de fleste mere velstående.
Inflation på investeringsgoder
I stedet er det prisen på investeringsgoder, der er steget. Den svenske guldinvestor Eric Strand peger på, at prisstigningen på investeringsgoder påvirker den almindelige inflation og driver den op, som vi – jævnfør de fleste centralbankers opgave med at holde inflationen omkring 2 % – er tvunget til at begrænse ved at sætte renten op, hvorved vi altså alt andet lige også gør det vanskeligere for ”den brede økonomi” at vokse.
Den højere rente bliver dermed bare endnu et ”gebyr”, der skal betales.
Frygt for sure vælgere eller social uro
Samtidig har alverdens politikere bidraget til gældsskabelsen, fordi det er nemt og smertefrit at skabe gæld, mens det er besværligt og ubehageligt at reducere sine udgifter.
Selv politikere, som ikke skal genvælges, frygter at skulle reducere de offentlige udgifter. De frygter såkaldt ”social uro”. ”Social uro”, på engelsk ”social unrest” er et begreb i etpartidiktaturet Kina, og Kinas kommunistiske magthavere frygter den mere end oversvømmelser langs Yangtse-floden.
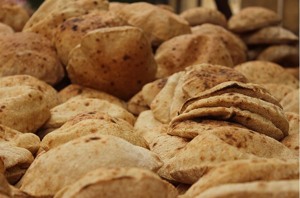
Og hvad er det, der altid giver uro i militærdiktaturet Egypten? Det er, når regeringen overvejer at reducere subventionerne, der holder det klassiske ovnbagte egyptiske hvedebrød billigt, så det kan mætte de anslåede 114 mio. egyptere.
Gælden koster
Kina og især Egypten er én ting. Men i vores økonomis absolutte centrum, Amerikas Forenede Stater, var der sidste gang balance i de føderale finanser i begyndelsen af Bill Clintons præsidentperiode 1993-2001.
USA’s samlede føderale gæld rundede for kort tid siden 40 billioner USD, og omkostningerne ved bare at vedligeholde den (sørge for at holde kreditorerne fra døren) er nu så høje, at det giver USA’s finansminister Scott Bessent en alvorlig hovedpine.
Den logiske løsning er naturligvis at reducere de offentlige udgifter, men det kommer naturligvis ikke til at ske kort tid inden midtvejsvalget i november. Det er fair nok. Det var hverken sket under tidligere republikanske eller demokratiske administrationer.
Trump vil vokse sig ud af problemerne
Og så har vi ikke engang nævnt Trump endnu. Trump har en tro på, at USA kan vokse sig ud af sine problemer gennem økonomisk vækst, så at sige at gøre kagen større.
Men Trump har også gang i en meget kostbar krig mod Iran med flere, som godt nok medfører, at USA’s økonomi vokser, men især presser den føderale gæld meget, hvilket forværrer det akutte problem med gældsomkostningerne.
Trump har desuden vendt USA’s hidtidige toldpolitik på hovedet, hvilket øger inflationspresset og faktisk lægger hindringer i vejen for, at USA’s økonomi kan vokse.
Det korte af det lange er, at der er et meget stærkt akut økonomisk og politisk pres på Fed og andre økonomiske beslutningstagere for at ”gøre noget”. Og dette noget må ikke være at svinge sparepisken over de føderale budgetter. Og det må heller ikke være at sætte renten (for meget) op, hvilket ville bremse den økonomiske vækst.
Er vi på vej mod nye QE
Spørgsmålet er, hvor meget pres den nye Fed-chef kan holde til. Fed og Fed-chefen Kevin Warsh viste den 16. september, at institutionen opererer uafhængigt af regeringen – og er villig til at risikere at blive en måltavle for Trumps vrede. Men vil det holde, det er spørgsmålet. Det ligner en åbning for nye kvantitative lettelser, QE, – det som Scott Bessent begyndte på, men hvor markedet ikke troede på ham. Seddeltrykkeri, altså.
Men hvor længe vil man på denne måde kunne udnytte dollarens privilegerede stilling, når det sker gang på gang?

Samlet set tegner det til, at vores internationale finansielle system fortsat vil blive svagere og blive udsat for større og større udfordringer. Alt andet lige er det en fordel for os, der investerer i guld, et investeringsgode, som på mange måder står i direkte modsætning til den fiatpengebaserede økonomiske verdensorden.
Guld i EUR og DKK
Oven på dette gode, men lidt langsigtede budskab går vi over til det, Guldbrevet i virkeligheden handler om: guld. Først i EUR og DKK.
Starten for det gule metal gik den 31. juli i 3.306 EUR/ounce (26.225 DKK), men det steg til 3.759 EUR/ounce (28.093 DKK) den 6. august og 3.830 EUR (28.640 DKK) den 11. august.
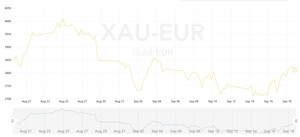
Derpå krympede guldet til 3.743 EUR/ounce (27.984 DKK) den 18. august, men steg igen til 4.009 EUR/ounce (29.984 DKK), periodens højeste.
Så faldt guldet til 3.730 EUR/ounce (27.887 DKK) den 2. september, men skød dagen efter, den 3. september, op til 3.850 EUR/ounce (28.828 DKK), hvorpå det faldt over de følgende 12 dage, indtil det ramte 3.711 EUR/ounce (27.756 DKK) den 15. september.
Den 16. september steg guldet lidt til 3.760 EUR/ounce (28.124 DKK), men om aftenen efter Fed-mødet var guldet meget volatilt og faldt til ca. 3.700 EUR/ounce (27.000 DKK).
Guld i greenbacks
Derpå tager vi guld i greenbacks, amerikanske dollars, USD. Dér gik starten på 4.044 USD/ounce den 31. juli med en stigning til 4.341 USD/ounce den 6. august og 4.422 USD/ounce den 11. august. Den 18. august knækkede filmen, og guldet faldt til 4.335 USD/ounce, hvorpå det dog steg igen til 4.680 USD/ounce den 24. august, periodens rekord.
Efter denne flotte stigning på over 600 USD frem til slutningen af august faldt guldet til 4.320 USD/ounce den 2. september, men det gule metal værgede sig og steg til 4.486 USD/ounce dagen efter, den 3. september. Så kom der et svagt faldt, som strakte sig over 12 dage, så guldet ramte 4.283 USD/ounce den 15. september, men i løbet af den 16. september steg det til 4.350 USD. Efter Fed-mødet er det faldet ca. 100 USD til 4.259 USD/ounce om aftenen den 16. september.
Sølv i EUR og DKK
Sølv har som sædvanligt haft en endnu mere dramatisk historie den sidste 1½ måned end guld. Lige nu er forholdet mellem guld- og sølvprisen ca. 1:65, så sølvet har bestemt plads til prisstigninger.
Målt i EUR (og DKK) begyndte sølvet perioden den 31. juli på 50,01 EUR/ounce (373,77 DKK), og steg til 57,06 EUR/ounce (426,62 DKK) den 11. august, men faldt igen til 54,10 EUR/ounce (404,34 DKK) den 19. august. Den 21. august stod sølvet i 59,66 EUR/ounce (445,40 DKK), men steg yderligere til 60,01 EUR/ounce (450,48 DKK) den 28. august, periodens højeste.
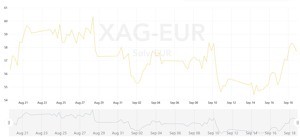
Samme dag faldt det dog til 57,32 EUR/ounce (428,26 DKK), et niveau det lå på frem til den 9. september, dog med et kortvarigt fald til 55,27 EUR/ounce (413,19 DKK) den 2. september. Den 10. september steg sølvet til 58,29 EUR/ounce (436,00 DKK), men faldt samme dag til 54,65 EUR/ounce (408,55 DKK). På dette niveau lå sølvprisen, indtil den 16. september, hvor den hen ad eftermiddagen lagde sig lige under 56 EUR/ounce (418 DKK). Derpå kom meddelelsen fra Fed-mødet, og sølvet faldt behersket til ca. 54,50 EUR (409 DKK).
Det grå metal i USD
Sølv i USD lå den 31. juli på 57,64 USD/ounce, men steg til 65,87 USD/ounce den 11. august. Den 19. august lå det på 62,68 USD/ounce, men steg derpå til 69,71 USD/ounce den 21. august og 70,18 USD/ounce en uge senere den 28. august. Derefter bakkede sølvet til 66,71 USD/ounce, et niveau det holdt indtil den 9. september med et kortvarigt fald til 64,01 USD/ounce den 2. september.
Den 10. september stod sølvet i 67,90 USD/ounce, men faldt samme dag til 63,46 USD/ounce, et niveau det holdt indtil den 16. september. Her steg det en smule og nåede 64,50 USD/ounce, men efter Fed-mødet faldt det gamle møntmetal til 62,50 USD.
Guldpris (XAU-DKK)
27575,70 DKK/oz
- 261,60 DKK
Sølvpris (XAG-DKK)
379,32 DKK/oz
- 2,66 DKK


