Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Guld og sølv slår rekordpriser: vild stigning for sølv
Offentliggjort af Peter Kyhn i kategori Nyheder på 14.01.2026
Guldpris (XAU-DKK)
27482,30 DKK/oz
- 137,10 DKK
Sølvpris (XAG-DKK)
400,75 DKK/oz
- 6,21 DKK

Denne artikel er et udklip fra denne måneds nyhedsbrev. Abonner på vores nyhedsbrev her.
Guld har det godt. Meget godt. For guld sætter verdensrekord. Igen. 4.616 USD/ounce for spotguld den 12. januar.
Men sølv er helt fuldstændig vanvittigt.
Sølv stiger 47 % i perioden
Bare i den knapt halvanden måned, som dette Guldbrev dækker, er sølv steget med 47 % til en topnotering på 85,91 USD/ounce den 12. januar!
Dette betyder, at guld/sølv-kvoten i løbet af perioden, der behandles her, er faldet fra 72 til knapt 54. Det er superdramatisk, men meget sundt. Den kvote havde været uden for rimelighed i al for lang tid – det er godt med noget mere normalitet.
Kan guld blive ved?
Mange begynder at tvivle på, om guldet fortsat kan give den vækst i porteføljen, som vi har set i løbet af 2025. Og det er også et rigtigt godt spørgsmål, for guldet har sat rekord efter rekord i løbet af hele året. Men husk: Guld har allerede sat endnu en rekord i 2026!
Det er sandt, at guld har været mere volatilt i 2025 end nogensinde før – men det hører med og er betinget af den store værdistigning. De samme gode gamle råd for, hvorfor du skal sætte dine penge i guld, gælder stadigvæk.

De gamle grunde for guld gælder endnu
Guld har ingen modpartsrisiko. Det betyder, at der i tilfælde af en finansiel krise ikke er nogen modpartsrisiko.
Derfor får du heller ingen rente for at eje guld. Modpartsrisiko vælter mange investorer i tilfælde af krise – sådan er det ikke med guld. Det er også en af årsagerne til, at centralbankerne har øget, og fortsætter med at øge deres guldreserver, lige siden finanskrisen i 2008. Guld er et stabiliserende element, for der er ingen investorer, der skal hente deres penge hjem, når marginerne begynder at krympe i markederne.
Guld har været brugt til at bevare værdier i flere årtusinder. Guld er et grundstof – i modsætning til luft eller olie eller vand, der er kemiske sammensætninger. Guld findes i jordskorpen i begrænsede mængder. Mængden af guld er altså fra naturens side af begrænset, og der er ikke meget vi kan gøre ved det.
Fiatvalutaer
Gulds værdi måles i valutaer, der også kaldet fiatvalutaer. Fiat er et latinsk udsagnsord, en form, der hedder præsens passiv konjunktiv af udsagnsordet facio (at gøre/jeg gør), altså et udsagnsord, der udtrykker vilje eller ønske, og som oversættes med ”der skal være” eller ”lad der være”. Vi kender det fra Guds skabelse af verden i 1. Mosebog (1. kapitel, vers 3): ”Der skal være lys!”. Det lyder i den latinske oversættelse af den oprindelige hebraiske tekst – kaldet Vulgata, der været i brug af den katolske kirke i over 1500 år: ”Fiat lux!”
Udtrykket ”fiat” bruges sammen med valutaerne, fordi disse valutaers værdi er fastsat ved ”befaling” fra den udstedende stat eller centralbank. Centralbanken siger: ”Valuta Xx skal være så meget værd i forhold til valuta Yy,”og så er det sådan. I hvert fald, hvis det er en realistisk værdiansættelse, men på trods af det vil fiatvalutaens værdi falde, for det verdensomspændende (eller i hvert faldt vestlige) pengesystem er designet til en vis inflation, nemlig ca. 2 %, som plejer at være den ramme, som de uafhængige centralbanker skal holde sig inden for, så økonomien forbliver ”sund” eller ”i balance”, eller hvilken formulering, der nu bruges.
15. august 1971
Guld er et referencepunkt for valutaerne, som indtil den 15. august 1971 fungerede som en slags fikspunkt for, hvad en valuta skulle være værd.
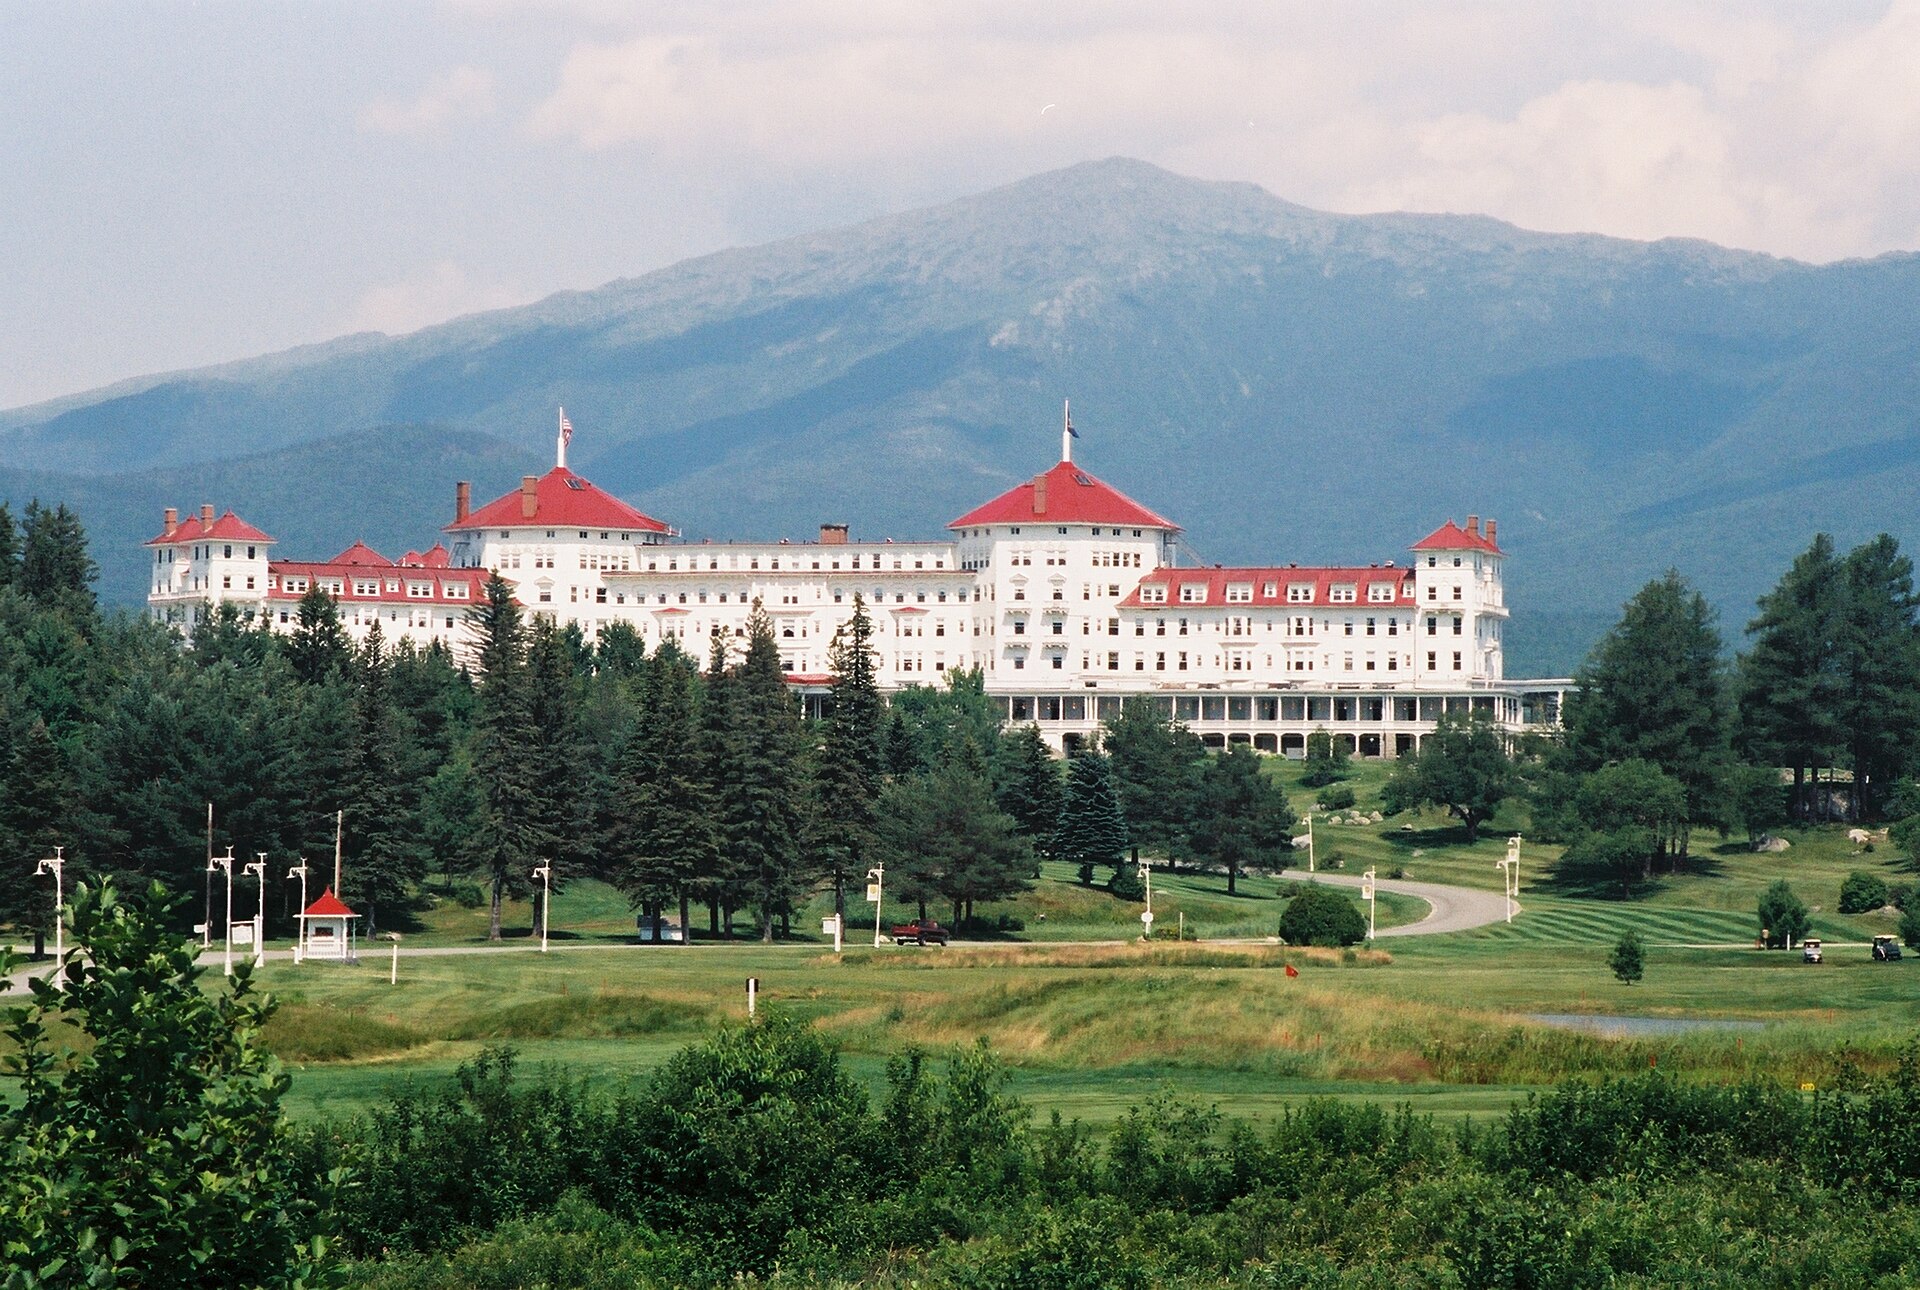
Det system kaldte man for Bretton Woods, eftersom det var vedtaget i en lille by i det østlige USA tilbage i 1944 som et økonomisk system for, hvordan økonomien skulle reguleres mellem de vestlige magter, de håbede på at besejre Nazityskland.
Bretton Woods indebr en løsere binding mellem hovedvalutaen, USD, og guld, end der indtil 1931 havde været mellem GBP og guldet, som Storbritannien (og Danmark, med det der kaldtes guldfod eller ”den ærlige krone”) måtte opgive samme år. Bretton Woods var et kompromis mellem monetær stabilitet og hensynet til negative sociale følger af en guldfod.
Fikspunktet blev væk
Hvis man opfatter 15. august 1971 som et fikspunkt, så bliver uroen i systemet større også for hvert år, der går. 2 % af en hele tiden ekspanderende pengeøkonomi, hvor gældsskabelse leder til større pengeskabelse, er en sikker vej til endnu større gældsætning og væk fra mådehold i offentlige udgifter.
Demokratiet opfordrer endda til endnu større gældsætning, skabelse af nye penge, for hvem tror du, der bliver genvalgt? Hende, der vil skære drastisk ned og lover smalhals i en lille snes år derefter – eller ham, der ikke har lyst til at rive plasteret af lige nu, men støtter fortsat gældsætning.
5, 10 eller 20 % i guld?
Mange mindre private investorrådgivere har i flere år rådet til at have en vis del af formuen i guld, 5 % eller 10 %. Det har vi også selv modvilligt sagt her hos Tavex, for vi handler med guld, vi sælger ikke finansiel rådgivning. At det er en god idé skyldes, at der er ringe korrelation mellem aktiemarkedet og guldet – selv den gamle safe haven-effekt blegner i det lange løb.
De store institutionelle investorer har holdt fast i et traditionelt mix af 60 % aktier og 40 % obligationer, men senest har Morgan Stanley anbefalet et mix, der omfatter 60 % aktier, 20% obligationer og 20 % guld.
Vi har desuden altid anbefalet at holde på sin guldinvestering i lang tid, og det holder vi fast i. Det sidste års tid kunne friste hurtige spekulanter, men den sikre måde at vinde på de finansielle markeder er at være langsigtet og sprede sine risici.
Guldpris (XAU-DKK)
27482,30 DKK/oz
- 137,10 DKK
Sølvpris (XAG-DKK)
400,75 DKK/oz
- 6,21 DKK


