Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Et eventyr i guld og sølv: Man ved, at det er godt…
Guldpris (XAU-DKK)
27423,10 DKK/oz
- 235,60 DKK
Sølvpris (XAG-DKK)
399,29 DKK/oz
- 7,96 DKK

Denne artikel er et udklip fra denne måneds nyhedsbrev. Abonner på vores nyhedsbrev her.
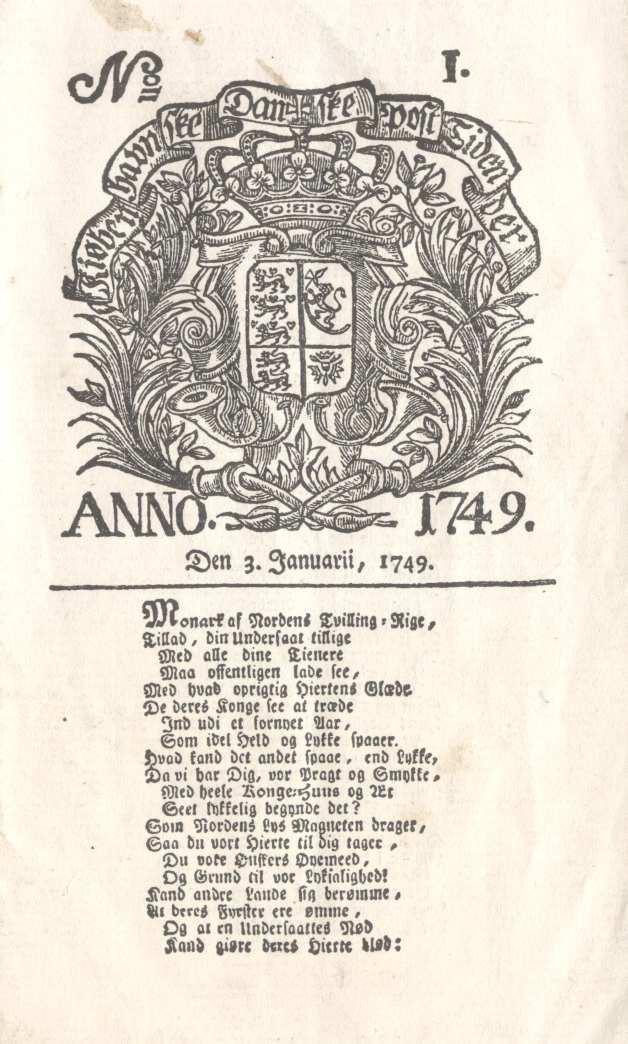
Man ved, at det er godt, når selv gamle tante Berling, grundlagt 1749, nærmest ved en fejltagelse skriver om guld, og hvor godt det går det gule metal. Berlingskes artikel var et sammenkog fra nyhedsbureauerne, naturligvis, for dansk presse har så morderlig svært ved at skrive selvstændigt om guld.
Men alligevel, vil jeg sige, er det såre godt!
Guld er ikke kontroversielt
Omtalen i et mainstreammedie bidrager nemlig til normaliseringen af at investere i det, der nok er verdens ældste investeringsgode, fysisk guld, hvilket ikke på nogen måde burde være kontroversielt.
Jeg mener f.eks., at det er fremragende at investere i aktier, enten specifikt i aktier, som man sætter sig ind i, eller i indeksfonde, som satser på generel fremgang. Selv shorting af aktier (spekulation i at en aktie vil falde i pris) ser jeg på med en vis sympati – når man bare ved, hvad man gør.
Og når det er sådan, hvorfor skulle det ikke være fuldstændigt legitimt og ærværdigt at placere en vis del af sin formue i et såkaldt kontrært aktiv som f.eks. guld – ?
For man kan jo ikke være helt sikker på, at alle aktier bare vil stige i værdi – eller at dem, man har udvalgt, vil det – medmindre man har fuldstændig indsigt. Og fuldstændig indsigt, som Gud eller en alvidende fortæller; det er der ingen der har.
Derfor ville det da også være udmærket at gardere sig ved at investere i noget, der går op, når det meste rundt omkring falder.
Sværere eller mere kontroversielt er det altså ikke at investere i guld.
Guld over 4.000 USD – og fortsætter
Men… jeg fortaber mig: Hvad var anledningen nu til omtalen af guld i Berlingske?
Nå ja, det var dengang, den 8. oktober, for fem lange dage siden, inden freden sænkede sig over Gaza og gidsler blev udvekslet af krigens parter…
Og hvad var det nu, der skete, den gang for hele fem dage siden? Jo, guldprisen passerede 4.000 USD/ounce, endnu en milepæl på det gule metals lange vej tilbage til stjernerne!
Men ved I, hvordan jeg ved, at det er længe siden dengang i onsdags (det er mandag aften, når dette skrives)?
Jo, det ved jeg, fordi guldet i dag passerede 4.100 USD/ounce. Guldet er simpelthen ved, hundrede dollar ad gangen, at jage sin næste milepæl – den der hedder 5.000 USD/ounce!

Sølv op 27,8 % på halvanden måned
Men ved I hvad? Det er langt fra månedens eller periodens bedste nyhed. For guldet er immervæk ”kun” steget 18 % fra 31. august til i dag.
Men sølvet? Sølvet er steget med 27,8 % siden 31. august! 27,8 % – det er helt vildt! Den gang, langt tilbage på den sidste kalendersommerdag den 31. august, stod sølvet på 40,69 USD/ounce. I dag, den 13. oktober, står det på 52,03 USD/ounce
Flyvende sølvbarrer efter squeeze
Årsagen til denne vilde stigning i sølvprisen er akut en ”short squeeze” i Londonmarkedet, hvor en masse investorer, der har spekuleret i et fald i sølvprisen, er blevet ”snydt” af virkeligheden, og har måttet realisere eller forlænge deres positioner, hvilket har sendt efterspørgslen op gennem taget.
Ifølge Kitcos ædelmetalanalytiker Jim Wickoff har forskellen i pris på sølv mellem London og New York været så store, at handlere har booket cargoslots på fragtfly for at fragte sølvbarrer fra New York til London, normalt en transportform, der er forbeholdt det meget mere værdifulde guld.
SocGen: Guld mod 5.000 USD
Jeg vil lige gribe tilbage til min bemærkning ovenfor om en guldpris på 5.000 USD/ounce.
For den er bestemt ikke grebet ud af luften. Faktisk har den franske storbank Société Générale netop øget sin prognose for guldprisen ved udgangen af 2026 fra 4.300 USD/ounce til 5.000 USD/ounce.
Læg mærke til, at den tidligere prognose på 4.300 USD/ounce er fra september i år!
Franskmændene mener endda, at der er større sandsynlighed for en upside end en downside i forhold til deres prognose, eftersom de er ret konservative i deres estimater for inflow til ETF’er og centralbankernes guldindkøb. Bank of America er enig i SocGens vurdering.
Hvorfor?
For hvad er det, der gør, at metallerne, her især guld, sætter prisrekorder?
Jo, det er lige som for en måned siden fortsatte indkøb fra centralbankerne, rentesænkninger i USA (en realiseret i september og to bebudede), usikkerhed i forhold til Trumps toldpolitik, vellykket politisk pres for at svække dollaren og svage konjunkturer i USA.
Hertil kan vi lægge den nedlukning af USA’s føderale sektor, som blev påbegyndt per 1. oktober, eftersom Kongressen ikke havde godkendt offentlige indkøb for 2026 i tide. Den politiske konflikt om USA’s føderale finanser ser ud til at skærpes dag for dag, hvilket gør, at vi kan vente en af de længste nedlukninger af den føderale sektor i USA’s historie.
Guldets succes bliver så at sige en selvforstærkende historie, når presset fra de børshandlede guld-ETF’er lægger sig til de mange faktorer, der presser guldprisen opad – dette kan du læse mere om i Matilde Aaboe Michelsens udmærkede markedsanalyse fra 6. oktober.
Mere usikkerhed i Europa
Hjemme i Europa er en række faktorer, som støtter den almindelige usikkerhed.
Der er den ”lille” detalje, at kontinentet er plaget af den blodigste krig siden 2. verdenskrig og den afledte konfrontation mellem Rusland og Vesteuropa (med USA som nu knap så sikker allieret), hvilket medfører en massiv oprustning og belastning af de offentlige finanser og mere gæld.
Europas syge mand: Frankrig
Så er kontinentets tredjestørste økonomi, Frankrig – hvis statsfinanser er et gældsplaget mareridt – plaget af nærmest permanent regeringskrise og lammelse i parlamentet – altså sammen fordi man skal sætte pensionsalderen op fra 62 til 64 år.
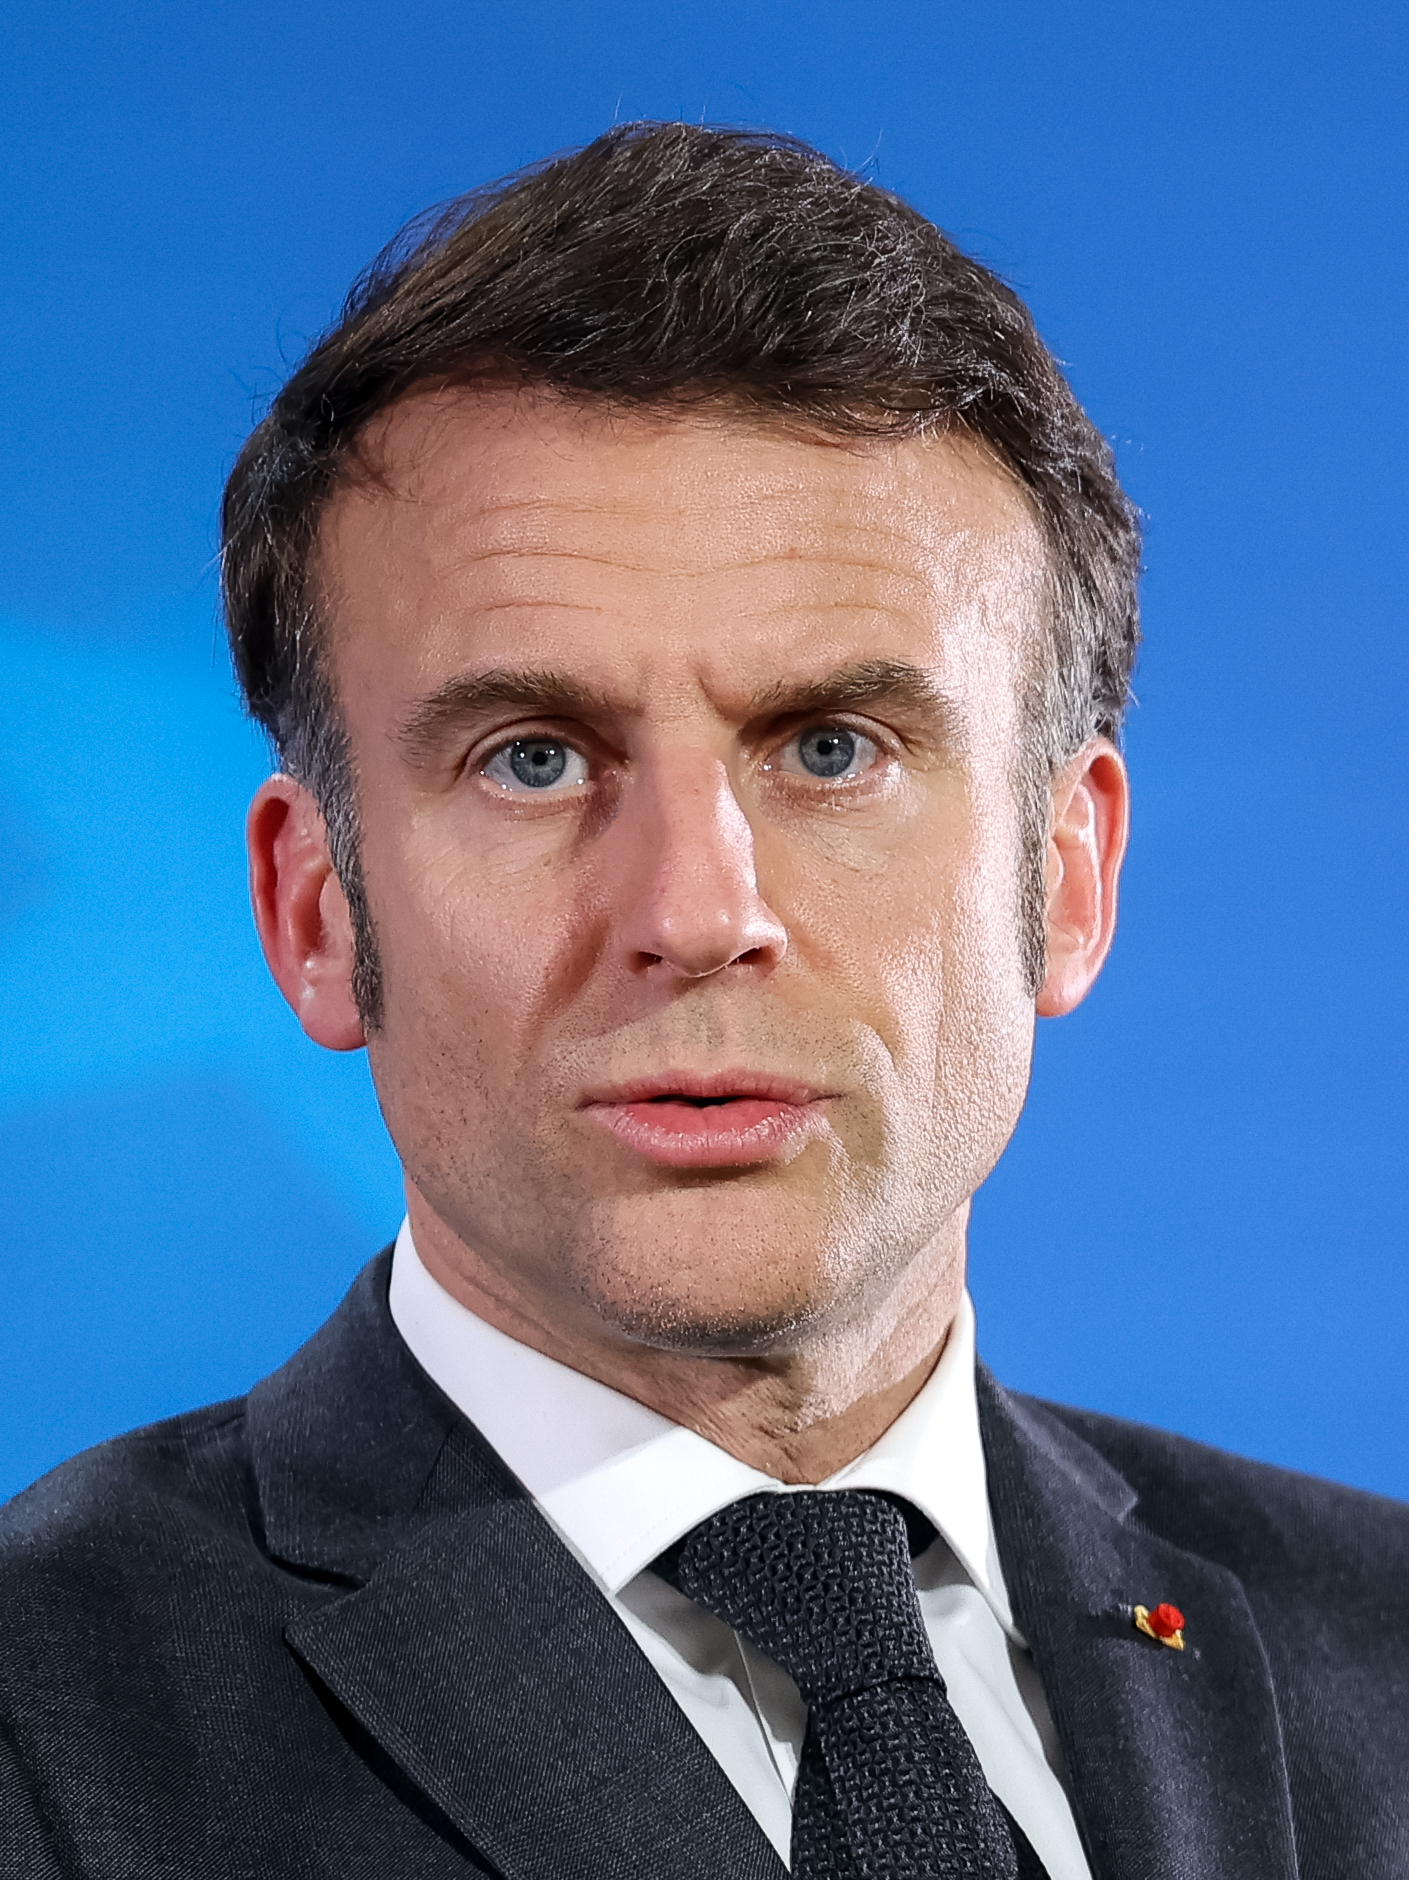
Præsident Macron står over for stigende krav om at træde tilbage som præsident, hvilket ville være første gang i den 5. republiks historie, siden Charles de Gaulle trådte tilbage i 1969 (og det gjorde de Gaulle altså ikke på grund af studenteroprøret i 1968, Vorherre bevares; næ, det var på grund af en mislykket kommunalreform).
Men selv ikke Macrons tilbagetræden vil kunne løse Frankrigs kerneproblem, som er, at befolkningen er blevet vant til en offentlige service og offentlige ydelser, som realøkonomien ikke kan vedligeholde. Nærmest tværtimod.
Merz har muligheder
I Tyskland, kontinentets største økonomi, lægger man ikke fingrene imellem, man har netop sat pensionsalderen op til 73 år, men Tyskland er alligevel svækket efter dårlige væksttal i flere år i træk, og ligner stadig ikke noget økonomisk lokomotiv i Europa, samtidig med, at den ”nye” konservative kansler Friedrich Merz ikke står stærkt i den nye sort-røde koalition med socialdemokraterne, og han er endnu ikke er slået igennem på den internationale scene. Merz har dog mulighed for forbedring, værre ser det ud for Macron.
Set i lyset af alt dette betyder en fredsslutning mellem Israel og Hamas, med udveksling af gidsler og fanger og en masse andet, ikke det store, selvom det er usigelig glædeligt og et lysglimt af håb i en tosset tid.
Guldpris (XAU-DKK)
27423,10 DKK/oz
- 235,60 DKK
Sølvpris (XAG-DKK)
399,29 DKK/oz
- 7,96 DKK


