Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Aktiemarkedet i kaos – hvad med prisen på guld?
Guldpris (XAU-DKK)
27421,80 DKK/oz
- 251,00 DKK
Sølvpris (XAG-DKK)
398,99 DKK/oz
- 8,42 DKK

Aktiemarkedet i kaos – hvad med prisen på guld?
Opgang efter blodrøde tal på aktiemarkedet
Starten af april var en blodig måned for aktiemarkedet, og verden over så folk til, mens pensionsopsparingerne led markante tab.
Årsagen til den øgede markedsvolatilitet er naturligvis implementeringen af de nye amerikanske toldsatser – mest bemærkelsesværdigt toldsatsen mod Kina på nu svimlende 145 procent. Dertil driver frygten for en global recession også aktiekurserne ned.
Toldsatsen mod Den Europæiske Union blev sat på 20 procent, og skulle træde i kraft onsdag den 9. april 2025. Toldsatserne medførtet fald på aktiemarkedet globalt, og Danmark gik heller ikke fri. Den 9. april var C25-indekset, der indekserer udviklingen i Danmarks mest omsatte børsnoterede virksomheder, faldet med 13,2 procent den seneste uge.
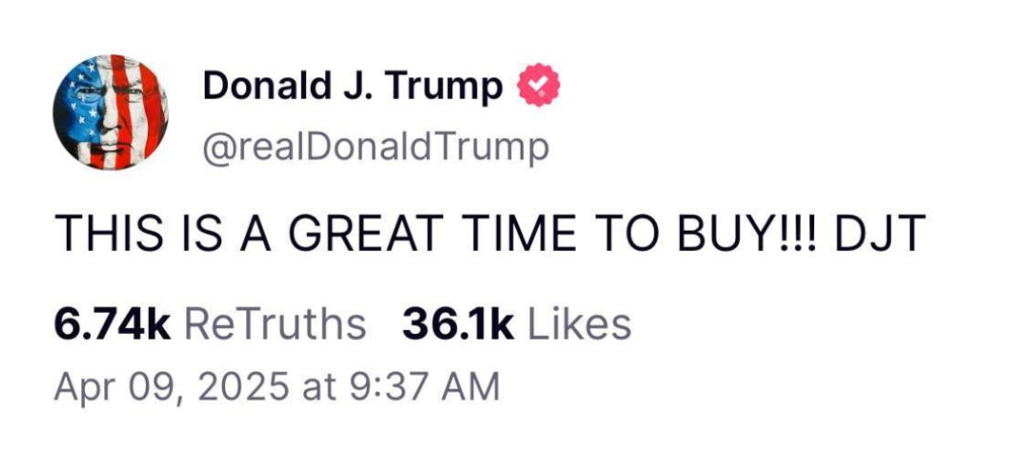
Samme dag udmeldte Trump-administrationen dog, at toldsatserne for alle andre lande end Kina bliver sat på pause i 90 dage. Dette har fået både amerikanske og europæiske aktier til at rebounde markant. Dog ikke før at Donald Trump havde skrevet på Truth Social, at det altså var nu man skulle købe aktier. Dette har, ikke overraskende, medført en del kritik af den åbenlyse markedsmanipulation og insider trading fra præsidentens side.
Toldkrig er et tveægget sværd for guldet
De nye omfattende toldsatser truer med at trække både den amerikanske og den globale økonomi ud i en krise.
Usikkerheden, der følger med toldpolitikken, er normalt en støtte for guldprisen – men et kraftigt fald på de finansielle markeder og en reel økonomisk krise som følge af toldkrigen kan samtidig lægge pres på guldprisen, i hvert fald på kort sigt.
Det har vi set før:
Under finanskrisen i 2008 faldt guldprisen med hele 30 procent. Mange havde forventet at prisen ville stige som reaktion på den økonomiske krise. Men grundet en likviditetskrise solgte mange investorer guld for at dække deres tab i aktier. I begyndelsen af COVID-19-krisen i 2020 faldt prisen med 15 procent.
I sidstnævnte tilfælde rettede guldet sig dog meget hurtigt – på få uger – og i begge tilfælde så vi, at guldprisen efter en indledende nedtur blev efterfulgt af en markant og hurtig stigning. Fra 2008-2011 steg guldprisen fra 730 USD til 1.900 USD per ounce, en stigning på 159,9 procent efter det initiale fald på -30 procent.
Det er netop derfor, at guldet kom under pres efter annonceringen af de nye toldsatser – især målt i andre valutaer end den amerikanske dollar.
Sandsynligheden for en recession er steget markant
De nye toldsatser er en markant optrapning af handelskrigen – tidligere tiltag blegner i sammenligning. Og med så vidtgående indgreb er risikoen for en økonomisk recession steget betragteligt.
Et af de mest pålidelige indikatorer for en kommende recession er, en såkaldt rentekurve-inversion– altså når kortsigtede renter overstiger de langsigtede renter.
Det er et klassisk forvarsel, og historisk set er en recession næsten altid fulgt efter, når kurven vender tilbage igen (dvs. de lange renter igen overstiger de korte).
Grafen herunder viser forskellen mellem renten på en amerikansk 10-årig statsobligation og en 2-årig. Med andre ord: hvor meget mere USA betaler i rente på lang versus kort låntagning.
Lige nu ligger forskellen på 0,29 procent – og hvis vi ser på de seneste fire store økonomiske kriser, befandt renteforskellen sig på et meget lignende niveau:
- 1990’erne: 0,35 procent
- 2001: 0,48 procent
- 2008: 0,77 procent
- 2020: 0,18 procent
Med andre ord: vi befinder os nu meget tæt på det niveau, hvor tidligere kriser er blevet udløst – og den aktuelle toldkrig kan meget vel vise sig at være den udløsende faktor for den næste.
Guld som et “safe haven asset”
I perioder med stor økonomisk usikkerhed plejer investorer at søge mod såkaldte “safe-haven assets” – på dansk, sikre havne. En af de mest populære sikre havne er guld, da det er mindre volatilt, og særligt resistent mod inflation. Centralbankerne kan regulære udbuddet af penge i samfundet gennem rentesatsen, men ikke guld. Mængden af guld i verden er konstant, og derfor er det mere robust overfor markedsudsving.
Guld er ikke nødvendigvis en investering, man køber for hurtig gevinst – det er en investering, man køber for tryghed. Og i tider, hvor aktiemarkedet bløder, bliver det mere aktuelt end nogensinde.
Guldprisens reaktion på markedsturbulensen
Den 3. april slog prisen på guld rekord, da den nåede op på 3.167 USD per ounce. Den seneste uges turbulens har dog også kunne ses på guldprisen – dog ikke i nær så voldsom grad som på aktiemarkedet.
Fald i prisen på guld
Den 4. april faldt prisen på guld med over 3%, og den 7. april nåede prisen ned på 2970 USD per ounce – et fald på næsten 200 USD.
Dette skyldes, at investorer vælger at sælge ud af deres guld for at dække deres tab på aktiemarkedet.
Selvom guld typisk stiger i værdi under markedsuro, kan der opstå situationer, hvor prisen kortvarigt falder – og det skyldes ofte likviditetsbehov.
Når aktiemarkedet falder brat, og investorer mister store summer, opstår der hurtigt et behov for kontanter – det man kalder likviditet. Hvis investorer har brug for at dække tab, begynder de at sælge dét, der stadig har værdi – og det inkluderer ofte guld.
Paradoksalt nok betyder det, at selv sikre aktiver som guld kan opleve et fald i pris. Ikke fordi det har mistet værdi som sikker investering, men fordi det bliver brugt som “pengeautomat” i en presset situation.
Dette så vi fx under finanskrisen i 2008 og igen i marts 2020 under COVID-krisens første bølge – hvor guldprisen kortvarigt dykkede, inden den steg kraftigt igen.
Ny prisrekord i USD!
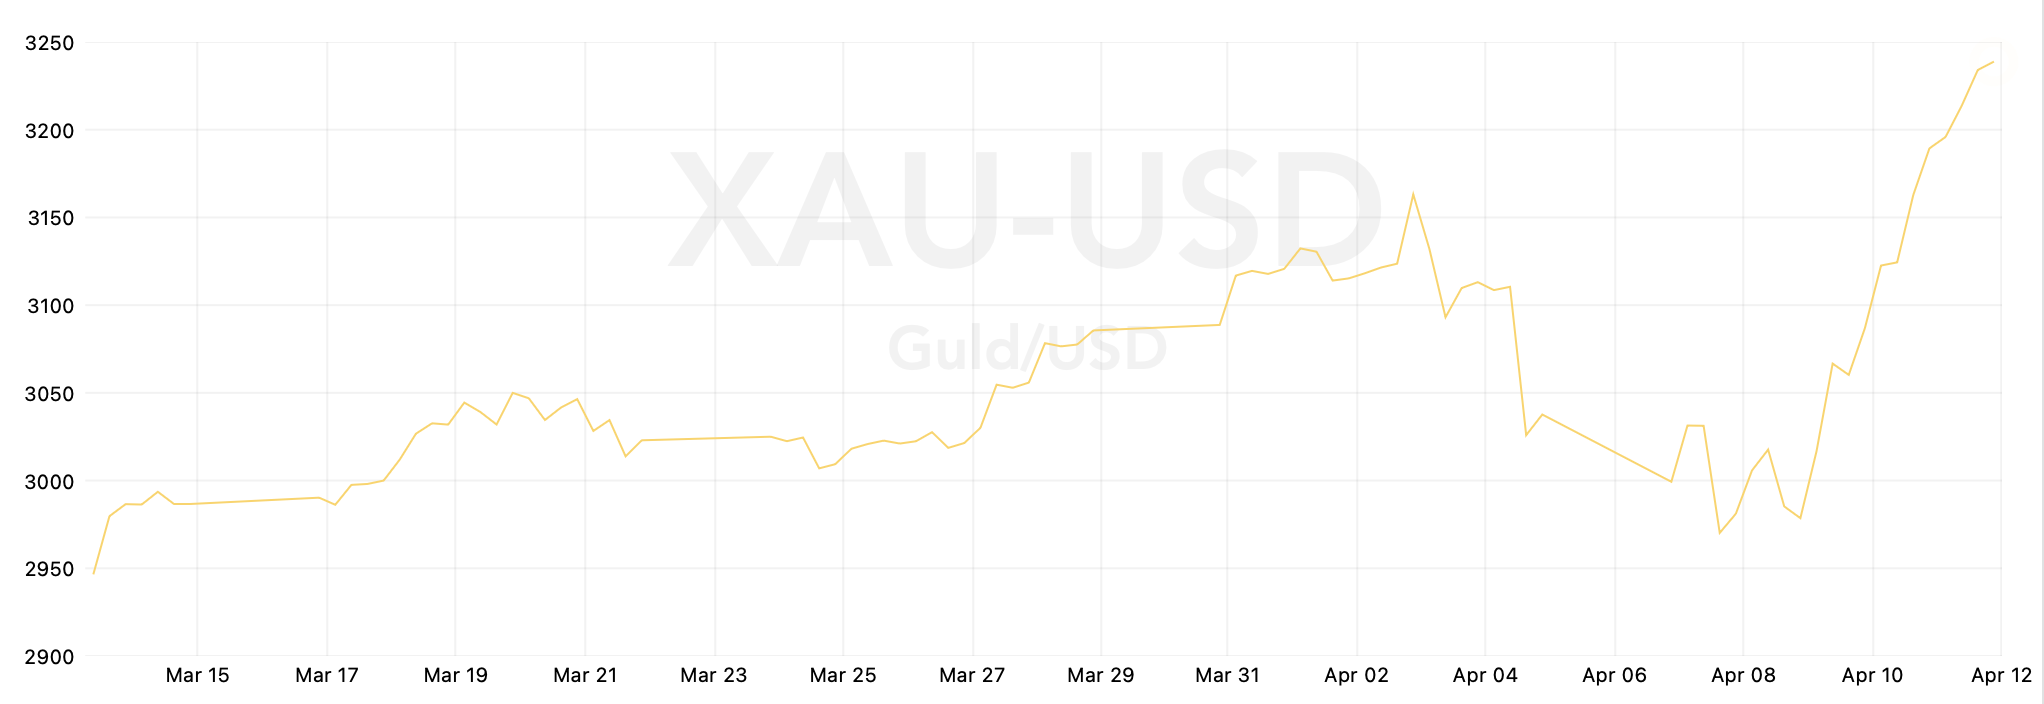
Efter udmeldingen om de 90 dages pause, tog det dog i den grad fart for guldet. I perioden fra den 8. april til den 13. april er guldet steget med +8,49 procent – en stigning på 253 USD per ounce. I dag, den 13. april, ligger prisen på et rekordhøjt niveau, med 3238 USD per ounce. Dette er en reaktion på de fortsat øgede handelsspændninger, mens USA og Kina pålægger hinanden højere og højere toldsatser.

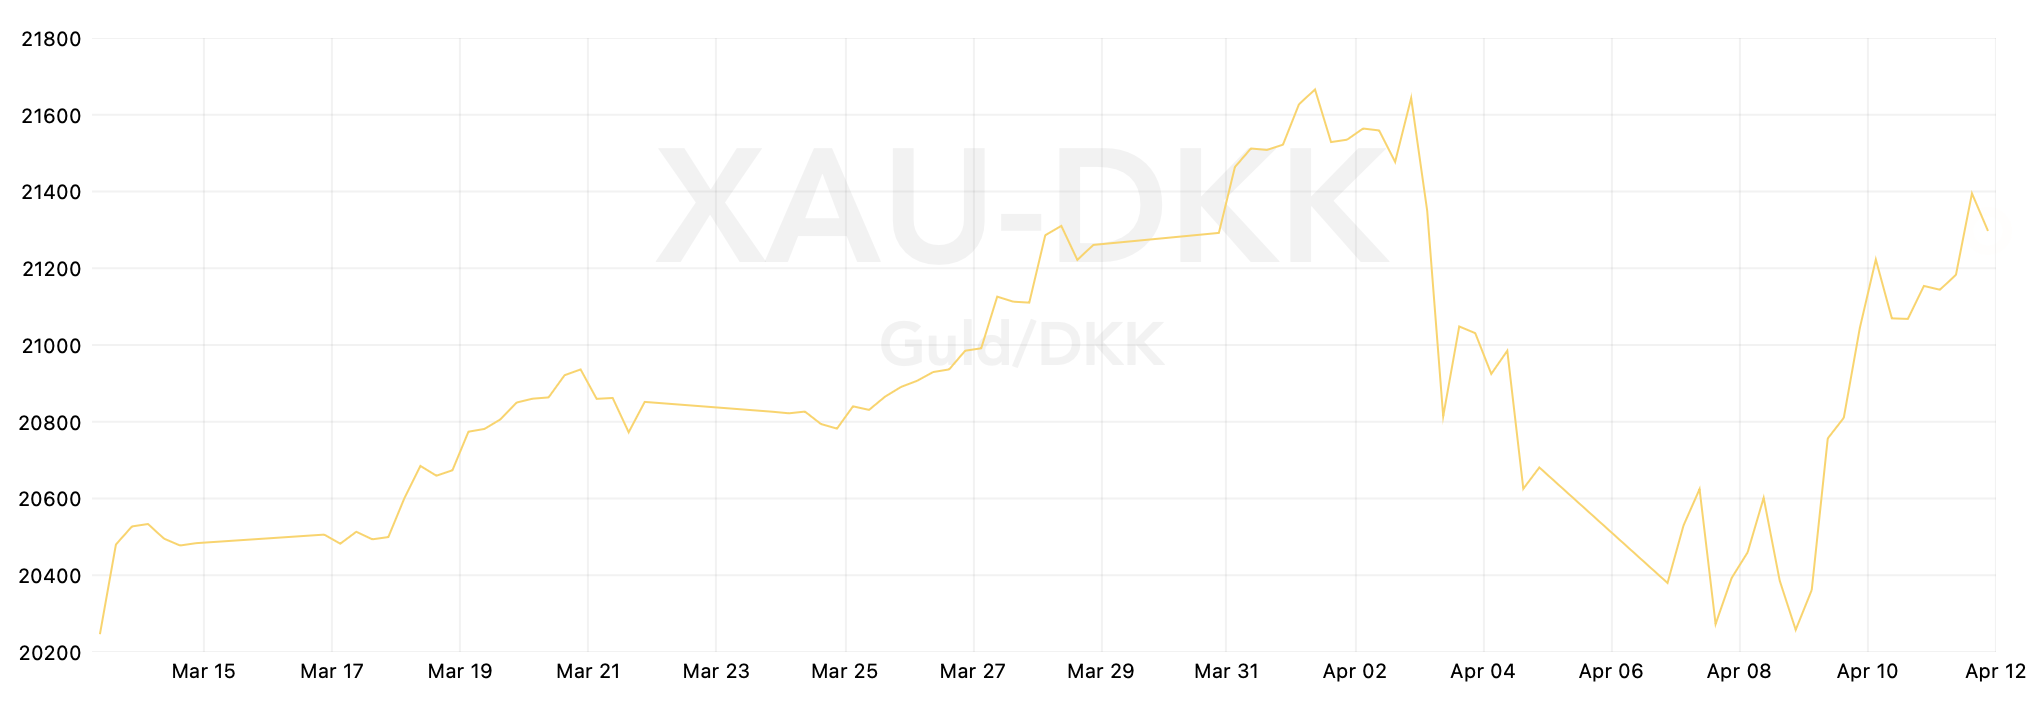
Guldprisen i danske kroner er også kommet sig over markedsstødet den forgangne uge, og er så småt ved at kravle sig tilbage mod den pris, vi så før told-dramaet fandt sted. Her er der dog endnu ikke nogle prisrekorder – men dem har vi just heller ikke haft mangel på de seneste måneder. Den seneste rekord fandt sted 2. april, hvor prisen på guld lå på 21.643 DKK per ounce. Og mon ikke at vi ser en ny rekord inden længe.
Positive tal på lang sigt
Så på trods af de kortsigtede udsving i prisen på guld, har guldprisen en opadgående tendens, med en stigning på 19 % det sidste kvartal. Vi har ikke set lignende månedlige stigninger siden 1986, hvor guldet steg med 23,9 % på et kvartal.
Det vidner om, at tilliden til guld som langsigtet værdiopbevaring stadig er intakt – og måske stærkere end længe. Mens aktiemarkedet kæmper med usikkerhed, inflation og politiske spændinger, søger både private investorer og centralbanker mod det velkendte sikkerhedsnet: guld.

Historisk har guld altid vist sin styrke, når de traditionelle markeder vakler. Og selvom prisen kan svinge under pres – som vi har set både i 2008, 2020 og nu – er den langsigtede tendens klar:
Guld står stærkt i stormvejr
Spørgsmålet er derfor ikke, om guld er en sikker havn – men snarere, hvornår man vælger at gå i læ.
Guldpris (XAU-DKK)
27421,80 DKK/oz
- 251,00 DKK
Sølvpris (XAG-DKK)
398,99 DKK/oz
- 8,42 DKK


