Tavex anvender cookies for at forbedre din brugeroplevelse. Ved at godkende vores cookies på vores hjemmeside, uden at ændre dine indstillinger samtykker du til at modtage cookies fra Tavex’ hjemmeside. Læs mere om vores cookie politik.
Vælg venligst hvilke cookies du tillader os at bruge
Cookies er små filer med bogstaver og cifre, der downloades og gemmes på din computer eller en anden enhed (for eksempel en mobiltelefon, en tablet) og gemmes i din browser, mens du besøger et websted. De kan bruges til at spore de sider, du besøger på webstedet, gemme de oplysninger, du indtaster, eller huske dine præferencer såsom sprogindstillinger, så længe du browser på webstedet.
Brug af cookies
Nødvendige
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Præferencer
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikker
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Moms og skat: Sådan er reglerne for guld og sølv
Offentliggjort af Anamta Orakzai i kategori Nyheder på 31.08.2026
Guldpris (XAU-DKK)
27422,70 DKK/oz
- 240,80 DKK
Sølvpris (XAG-DKK)
399,39 DKK/oz
- 7,97 DKK

Guld og sølv bliver ikke behandlet ens efter de danske momsregler. Samtidig er momsen ved købet og skatten ved et senere salg to forskellige spørgsmål. Det er derfor vigtigt at kende forskellen, inden du køber eller sælger fysiske ædelmetaller.
I denne guide gennemgår vi de overordnede regler for privatpersoners køb og salg af fysiske guldbarrer, guldmønter, sølvbarrer og sølvmønter i Danmark. Investerer du gennem et selskab, en pensionsordning eller finansielle produkter som ETF’er og certifikater, kan andre regler gælde.
Derfor er der forskel på guld og sølv
Den største forskel viser sig allerede ved købet. Investeringsguld, som opfylder momslovens krav, er fritaget for moms. Sølv er ikke omfattet af den samme særlige fritagelse og sælges derfor som udgangspunkt med 25 procent dansk moms.
Momsfritagelsen for investeringsguld betyder imidlertid ikke, at en senere fortjeneste automatisk er skattefri. Ved et salg afhænger den skattemæssige behandling blandt andet af, hvorfor guldet eller sølvet oprindeligt blev købt.
Hvornår er guld investeringsguld?
Investeringsguld er en lovbestemt betegnelse. Et produkt bliver derfor ikke investeringsguld alene, fordi det består af guld eller sælges som en investering.
Krav til guldbarrer og guldplader
En barre eller plade skal som udgangspunkt:
- have en lødighed på mindst 995 tusindedele, svarende til 99,5 procent rent guld
- have en vægt, der accepteres på guldmarkederne
Barrer og plader på 1 gram eller derunder er ikke omfattet af ordningen for investeringsguld.
Krav til guldmønter
For guldmønter gælder blandt andet, at mønten skal:
- have en lødighed på mindst 900 tusindedele
- være præget efter år 1800
- være eller tidligere have været lovligt betalingsmiddel i oprindelseslandet
- normalt blive handlet til en pris, der ikke ligger mere end 80 procent over markedsværdien af møntens guldindhold
EU offentliggør årligt en fortegnelse over guldmønter, der anses for at opfylde betingelserne. En mønt, som ikke står på fortegnelsen, kan dog stadig være omfattet, hvis det konkret kan dokumenteres, at kravene er opfyldt.
Smykker, medaljer, dekorative genstande og visse samlermønter er ikke automatisk investeringsguld. Her afhænger momsbehandlingen af det konkrete produkt.
Skattestyrelsen beskriver de konkrete krav til lødighed, vægt og guldmønter her
Moms ved køb af investeringsguld
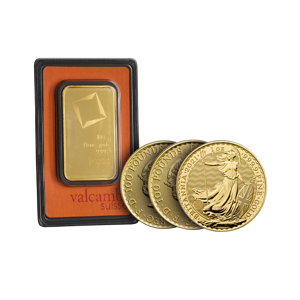
Når en guldbarre eller guldmønt opfylder betingelserne for investeringsguld, er salget fritaget for moms. Som privat køber får du derfor ikke lagt 25 procent dansk moms oven i prisen.
Det er produktets egenskaber og juridiske status, der afgør, om fritagelsen gælder. Guld med en lavere lødighed, smykker og andre produkter, der falder uden for definitionen, kan være momspligtige.
Moms ved køb af sølv
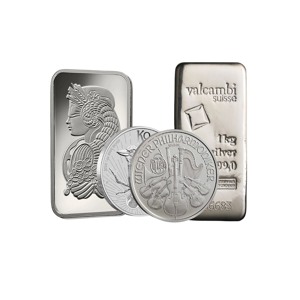
Den særlige momsfritagelse gælder investeringsguld og omfatter ikke sølv. Nye sølvbarrer og sølvmønter sælges derfor som udgangspunkt med 25 procent dansk moms.
Hvad betyder brugtmoms på sølv?
Brugte sølvprodukter kan i visse tilfælde sælges efter brugtmomsordningen. Her beregner forhandleren moms af sin fortjenstmargen i stedet for af hele salgsprisen.
Sølv solgt efter brugtmomsordningen er altså ikke momsfrit. Momsbeløbet fremgår ikke særskilt af fakturaen, og køberen har ikke fradragsret for momsen efter ordningen. For en privat køber kan ordningen betyde en lavere samlet pris end på et tilsvarende nyt produkt med almindelig moms.
Brugtmomsordningen kan kun benyttes, når lovens betingelser er opfyldt. Du kan læse mere på Skattestyrelsens side om brugtmoms.
Skat ved salg af fysisk guld og sølv
For privatpersoner tager vurderingen udgangspunkt i de almindelige regler om fortjeneste og tab på formuegoder. Udgangspunktet er, at fortjeneste ved salg af private aktiver er skattefri. Der gælder dog undtagelser, hvis salget sker som led i næring, eller hvis aktivet blev købt i spekulationsøjemed.
Næring vedrører handel af en mere varig og systematisk karakter. For en almindelig privat køber af fysisk guld eller sølv vil spørgsmålet om spekulation normalt være det mest relevante.
Hvad lægger Skattestyrelsen vægt på?
Ved spekulation er det hensigten på købstidspunktet, der er central. Der skal både have været en hensigt om et senere videresalg og et ønske om at opnå fortjeneste ved salget.
Spekulationshensigten behøver ikke at være den eneste eller vigtigste årsag til købet. Det kan være tilstrækkeligt, at ønsket om videresalg med fortjeneste ikke var uvæsentligt. Vurderingen foretages ud fra de samlede omstændigheder og bygger ikke kun på køberens egen forklaring.
Der kan blandt andet blive lagt vægt på:
- hvilken type aktiv der er købt
- hvor mange ens produkter der er købt
- hvordan købet blev foretaget og finansieret
- hvor længe aktivet har været ejet
- omstændighederne ved den senere afståelse
Skattestyrelsens juridiske vejledning nævner, at barrer af guld, sølv og platin samt ensartede mønter i større antal, eksempelvis Krügerrands, normalt anses for anskaffet i spekulationshensigt.
Der findes ikke en generel regel om, at fysisk guld eller sølv bliver skattefrit efter et bestemt antal år. Ejertiden kan indgå i vurderingen, men kan ikke stå alene.
Smykker, der er købt og anvendt privat, og egentlige samlinger kan efter omstændighederne blive vurderet anderledes. Arv og gaver kan rejse særlige skattemæssige spørgsmål og bør derfor vurderes konkret.
Hvordan behandles fortjeneste og tab?
Hvis fysisk guld eller sølv er købt i spekulationsøjemed, skal en realiseret fortjeneste som udgangspunkt medregnes som personlig indkomst. Fortjenesten er dermed ikke kapitalindkomst.
Der betales efter gældende praksis ikke arbejdsmarkedsbidrag af indtægt ved spekulation. Den konkrete skat afhænger af køberens øvrige indkomst og personlige skatteforhold, og der kan derfor ikke angives en skatteprocent, som gælder for alle.
Beskatningen sker som udgangspunkt, når fortjenesten realiseres ved en afståelse, eksempelvis et salg. En prisstigning udløser derfor normalt ikke i sig selv skat, mens ejeren fortsat beholder metallet.
Et skattemæssigt anerkendt tab på et aktiv købt i spekulationsøjemed behandles som et ligningsmæssigt fradrag og ikke som negativ personlig indkomst. Fortjeneste og tab har derfor ikke den samme skattemæssige virkning og kan ikke uden videre udligne hinanden krone for krone.
Gevinst og tab skal som udgangspunkt opgøres aktiv for aktiv. Flere køb, delvise salg eller produkter, som ikke kan identificeres enkeltvis, kan gøre opgørelsen mere kompliceret.
Husk dokumentation
Som ejer har du selv ansvaret for at oplyse en skattepligtig fortjeneste korrekt. Det er derfor en god idé at gemme dokumentationen fra både køb og salg.
Gem blandt andet:
- fakturaer og ordrebekræftelser
- dokumentation for betalingen
- produktnavn, vægt og lødighed
- serienummer, hvis produktet har et
- salgsbilag og afregninger
Dokumentationen kan være vigtig, når det skal fastslås, hvilke produkter der er solgt, og hvad de oprindeligt blev købt for.
Få hjælp, hvis du er i tvivl
Reglerne afhænger af både produktet, ejeren og omstændighederne ved købet og salget. Tavex kan hjælpe med oplysninger om de produkter, du køber eller sælger hos os, men vi yder ikke individuel skatterådgivning.
Har du spørgsmål til din egen skattemæssige situation, bør du kontakte Skattestyrelsen eller en skatterådgiver.
Konklusion
Moms og skat på guld og sølv er to forskellige spørgsmål. Kvalificeret investeringsguld er momsfrit ved købet, mens nyt sølv som udgangspunkt sælges med almindelig moms. Brugtmoms på sølv er en særlig ordning.
Ved et senere salg afhænger beskatningen især af, om guldet eller sølvet blev købt i spekulationsøjemed. Er det tilfældet, beskattes en realiseret gevinst som udgangspunkt som personlig indkomst, mens et anerkendt tab behandles som et ligningsmæssigt fradrag.
Ofte stillede spørgsmål
Er investeringsguld skattefrit?
Ikke nødvendigvis. Investeringsguld kan være momsfrit ved købet, men en gevinst ved salg kan være skattepligtig, hvis guldet blev købt i spekulationsøjemed.
Er gevinst på guld kapitalindkomst?
Nej, ikke når der er tale om en privatpersons spekulationsgevinst på fysisk guld. En sådan gevinst medregnes som udgangspunkt som personlig indkomst.
Er der moms på sølvmønter?
Nye sølvmønter sælges som udgangspunkt med 25 procent moms. Brugte sølvmønter kan under bestemte betingelser sælges efter brugtmomsordningen, hvor momsen beregnes af forhandlerens fortjenstmargen.
Bliver guld skattefrit efter en bestemt årrække?
Nej. Der findes ikke en generel tre-, fem- eller tiårsregel. Formålet ved købet og de samlede omstændigheder er afgørende.
Skal jeg gemme min kvittering?
Ja. Fakturaer, betalingsbilag og salgsdokumentation er vigtige, når gevinst eller tab skal beregnes og dokumenteres.
Har du spørgsmål?
... Eller giv os et ring på +45 3311 1510
Guldpris (XAU-DKK)
27422,70 DKK/oz
- 240,80 DKK
Sølvpris (XAG-DKK)
399,39 DKK/oz
- 7,97 DKK


